
Stellen Sie sich vor, Sie haben gerade den Kaufvertrag für Ihre Traumimmobilie unterschrieben. Der Verkäufer wartet auf sein Geld, die Bank will ihre Grundschuld eintragen, und das Grundbuchamt braucht Zeit. Wer hat jetzt eigentlich das Sagen über die halbe Million Euro? In den meisten Fällen läuft der Kaufpreis direkt vom Käufer an den Verkäufer - aber was passiert, wenn etwas schiefgeht? Hier kommt das Notaranderkonto ins Spiel. Es ist im Grunde ein sicherer Hafen für Ihr Geld, verwaltet von einem neutralen Dritten, dem Notar. Doch lohnt sich dieser Schutz wirklich für jeden Käufer, oder ist er nur unnötiger Ballast?
Was genau ist ein Notaranderkonto?
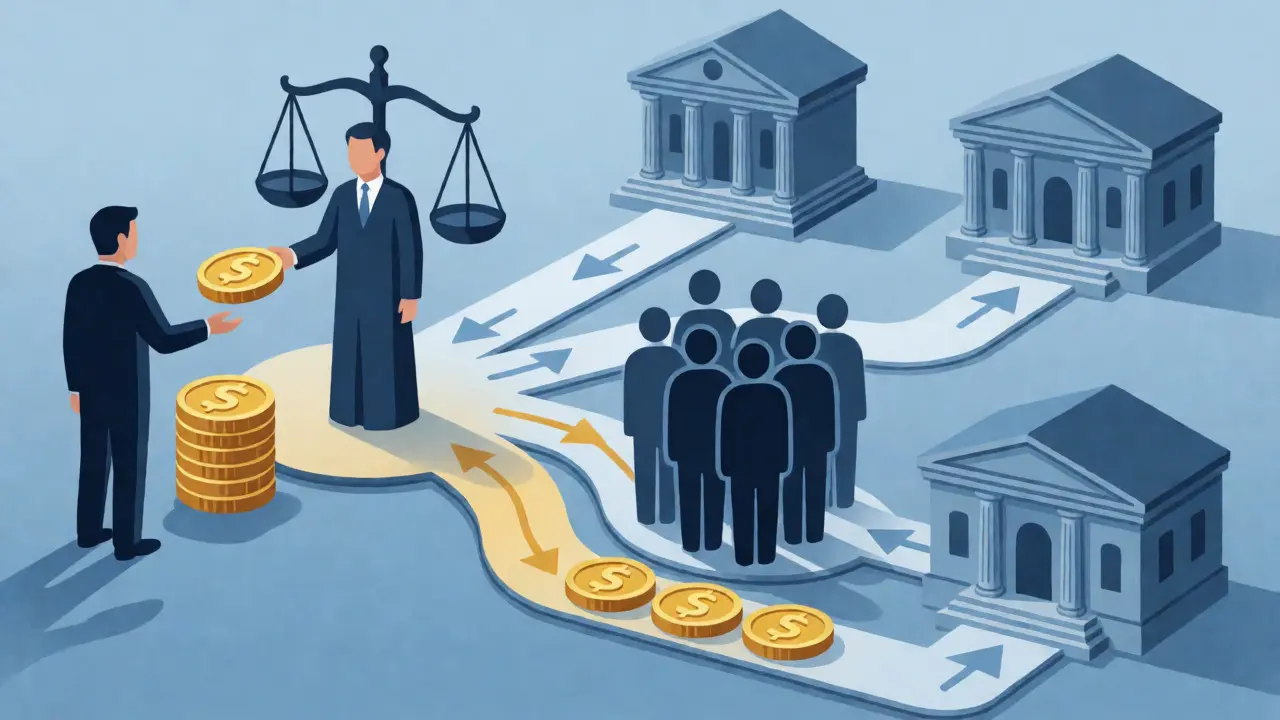
Ein Notaranderkonto ist kein normales Girokonto, das Sie bei Ihrer Hausbank eröffnen. Es handelt sich um ein Treuhandkonto, das der Notar im eigenen Namen, aber auf fremde Rechnung führt. Die rechtliche Basis dafür findet sich in § 54a Absatz 2 des Beurkundungsgesetzes (BeurkG). Das klingt trocken, bedeutet aber praktisch Folgendes: Der Notar fungiert als eine Art menschlicher Schalter. Er nimmt den Kaufpreis entgegen, legt ihn parkweise beiseite und gibt ihn erst dann frei, wenn alle vertraglichen Bedingungen erfüllt sind.
Der entscheidende Moment ist die sogenannte "Fälligkeit". Normalerweise wird diese Fälligkeitsmitteilung versendet, wenn der Notar bestätigt, dass keine Hindernisse mehr bestehen - zum Beispiel, dass die alte Grundschuld gelöscht ist und die neue Finanzierung eingetragen wurde. Erst wenn dieses grüne Licht da ist, fließt das Geld. Diese Mechanik schützt beide Seiten extrem effektiv, denn weder der Verkäufer kann einfach mit dem Geld verschwinden, bevor er schuldenfrei ist, noch muss der Käufer Angst haben, zu zahlen, ohne dass seine Rechte im Grundbuch gesichert sind.
Wann ist ein Notaranderkonto sinnvoll?
Nicht jeder Immobilienkauf braucht dieses Sicherheitsnetz. Tatsächlich nutzen in Deutschland nur etwa 15 Prozent aller Käufer diese Option. Warum? Weil die Standard-Methode - die Direktzahlung gegen Fälligkeitsmitteilung - für einfache Fälle völlig ausreicht. Ein Notaranderkonto wird dann relevant, wenn es ein sogenanntes "berechtigtes Sicherungsinteresse" gibt. Aber was heißt das konkret?
- Komplexe Finanzierungen: Wenn mehrere Banken beteiligt sind oder eine Finanzierung nicht nahtlos ablöst.
- Erbengemeinschaften: Wenn mehrere Erben verkaufen müssen und sich uneins sind, wer wann wie viel bekommt.
- Zwangsverwaltung oder Insolvenzrisiken: Wenn Gefahr besteht, dass Gläubiger des Verkäufers auf das Konto zugreifen könnten, bevor die Umschreibung abgeschlossen ist.
- Ausländische Käufer oder Verkäufer: Wenn steuerliche oder regulatorische Hürden den Prozess verlangsamen.
Ein typisches Beispiel: Sie kaufen ein Haus von einer Erbengemeinschaft. Drei Geschwister wollen verkaufen, aber eines ist pleite. Ohne Anderkonto könnte der Pleitier versuchen, seinen Anteil sofort abzuheben, während die anderen warten. Mit dem Anderkonto bleibt alles so lange liegen, bis die Grundbuchberichtigung erledigt ist. Das spart später teure Rechtsstreitigkeiten.
Die Kosten: Was kostet der Luxus der Sicherheit?
Sicherheit hat ihren Preis. Während die normale Abwicklung oft schon in den Notarkosten enthalten ist, verursacht das Notaranderkonto zusätzliche Gebühren. Diese sind nicht gesetzlich fixiert, sondern hängen vom Notar und dem Aufwand ab. Rechnen Sie grob mit 150 bis 300 Euro extra. Bei sehr komplexen Fällen kann es auch mehr werden.
Manche Kritiker sagen: "Warum soll ich 200 Euro zahlen, wenn mein Notar mir sagt, dass alles glattläuft?" Das ist eine berechtigte Frage. Bedenken Sie aber: Im Vergleich zu den Gesamtkosten eines Immobilienkaufs (Kaufnebenkosten, Makler, Grunderwerbsteuer) sind diese 200 Euro vernachlässigbar, wenn sie Ihnen schlaflose Nächte ersparen. Zudem fallen Zinsen an. Da das Geld oft nur kurzzeitig liegt, sind die Zinserträge meist minimal und gehen oft zur Deckung der Verwaltungskosten drauf.
| Merkmal | Notaranderkonto | Direktzahlung (Standard) |
|---|---|---|
| Sicherheitsniveau | Hoch (Geld liegt beim Notar) | Mittel (Abhängig von Fälligkeitsmitteilung) |
| Typische Anwendungsfälle | Erbfälle, komplexe Finanzierungen, Auslandsbezug | Normale private Käufe mit solider Bonität |
| Zusätzliche Kosten | Ca. 150-300 € + ggf. Kontoführung | In der Regel keine Zusatzkosten |
| Zeitfaktor | Kann Prozess leicht verzögern (Prüfschritte) | Oft schneller bei einfachen Abläufen |
| Risiko bei Missbrauch | Gering (Notar haftet treuhänderisch) | Verkäufer könnte Geld vor Löschung der Lasten verbrauchen |
Alternativen zum Notaranderkonto
Das Notaranderkonto ist nicht die einzige Möglichkeit, Transaktionen abzusichern. Eine verbreitete Alternative ist die sogenannte "Zweckbindung" der Zahlung. Dabei zahlt der Käufer zwar direkt an den Verkäufer, aber mit der klaren vertraglichen Auflage, dass das Geld zweckgebunden für die Ablösung der alten Grundschulden verwendet werden muss. Der Notar prüft dies nachträglich.
Eine weitere Option ist das Bank-Treuhandkonto. Manche Banken bieten an, den Kaufpreis interimistisch zu halten. Der Vorteil: Sie haben vielleicht schon gute Konditionen bei Ihrer Hausbank. Der Nachteil: Der Notar hat hier weniger direkte Kontrolle über die Freigabe als bei seinem eigenen Anderkonto, und die bankinternen Prozesse können starr sein.
Experten wie Prof. Dr. Hans-Jürgen Seifert betonen, dass bei Erbimmobilien das Notaranderkonto oft unverzichtbar ist. Die klare Trennung zwischen Kaufpreis und Verteilung unter den Erben schafft Rechtssicherheit, die eine simple Überweisung nicht bietet. Wenn Sie also Teil einer Erbengemeinschaft sind, sollten Sie die zusätzlichen Kosten nicht scheuen.
Praxis-Tipps: So läuft die Abwicklung reibungslos
Wenn Sie sich für ein Notaranderkonto entscheiden, achten Sie auf folgende Punkte, um Verzögerungen zu vermeiden:
- Frühzeitige Klärung der Belastungen: Stellen Sie sicher, dass alle bestehenden Grundschulden bekannt sind und die Löschungsabsichtserklärungen der Banken vorliegen, bevor der Vertrag beurkundet wird.
- Kommunikation mit der finanzierenden Bank: Geben Sie Ihrer Bank Bescheid, dass ein Anderkonto genutzt wird. Manchmal müssen Kreditverträge angepasst werden, damit die Auszahlung pünktlich erfolgt.
- Pünktlichkeit bei der Zahlung: Sobald der Notar die Fälligkeit erklärt, muss das Geld sofort eingehen. Verzögerungen hier blockieren die gesamte Kette.
- Dokumentation sichern: Bewahren Sie alle Belege der Überweisung und die Bestätigung des Notars über die Eingangsbestätigung sorgfältig auf.
Ein häufiger Stolperstein ist die "Vorzeitige Übergabe". Manchmal ziehen Käufer schon vor der Eigentumsübertragung ein. Ist das der Fall, regeln Sie im Vertrag klar, ob Miete gezahlt wird oder ob das Wohnrecht als Gegenleistung für die frühere Zahlung gilt. Das Notaranderkonto schützt hier besonders, da der Verkäufer keinen Zugriff auf das Geld hat, solange er noch nicht im Grundbuch gelöscht ist.
Fazit: Lohnt sich der Aufwand?
Die Entscheidung pro oder contra Notaranderkonto hängt stark von Ihrer individuellen Situation ab. Für den Standardfall - zwei Privatpersonen, eine solide Finanzierung, keine Altlasten - ist die Direktzahlung effizienter und günstiger. Doch sobald Komplexität ins Spiel kommt, sei es durch Erbstreitigkeiten, mehrere Gläubiger oder internationale Bezüge, wird das Notaranderkonto zu einem unschätzbaren Werkzeug der Risikominimierung.
Sprechen Sie offen mit Ihrem Notar. Fragen Sie nicht nur "Können wir das machen?", sondern "Ist das in meinem Fall notwendig?". Ein guter Notar wird Ihnen ehrlich sagen, ob das Sicherungsinteresse tatsächlich gegeben ist oder ob er nur einen Standardprozess abwickelt. Denn am Ende geht es darum, dass Ihr Immobilienkauf nicht nur rechtlich sauber, sondern auch psychologisch entspannt über die Bühne geht.
Wer trägt die Kosten für das Notaranderkonto?
In der Regel trägt die Partei, die das Sicherungsinteresse geltend macht, die Kosten. Oft ist das der Käufer, da er das Risiko tragen möchte, dass die Lasten gelöscht werden. Häufig wird vereinbart, dass die Kosten geteilt werden oder sie als Teil der allgemeinen Notarkostenpauschale betrachtet werden. Dies sollte im Kaufvertrag explizit geregelt sein.
Wie lange dauert die Abwicklung über ein Notaranderkonto?
Der gesamte Prozess dauert typischerweise 4 bis 6 Wochen. Dies ist etwa 10 bis 14 Tage länger als bei einer reinen Direktzahlung, da der Notar zusätzliche Prüfschritte durchführt, um sicherzustellen, dass alle Voraussetzungen für die Auszahlung erfüllt sind.
Kann der Verkäufer das Geld vorzeitig abheben?
Nein. Solange das Geld auf dem Notaranderkonto liegt, hat der Verkäufer keinen direkten Zugriff darauf. Der Notar gibt die Summe erst frei, wenn die vertraglichen Bedingungen (wie die Löschung der Grundschulden) nachweislich erfüllt sind. Dies schützt den Käufer davor, dass der Verkäufer das Geld ausgibt, bevor die Immobilie lastenfrei ist.
Ist ein Notaranderkonto Pflicht?
Nein, es ist keine gesetzliche Pflicht. Es ist eine freiwillige Vereinbarung zwischen Käufer und Verkäufer, die im notariellen Kaufvertrag festgehalten wird. Die Nutzung setzt voraus, dass ein berechtigtes Sicherungsinteresse vorliegt, wie etwa bei komplexen Finanzierungsstrukturen oder Erbengemeinschaften.
Was passiert, wenn der Notar insolvent wird?
Das Geld auf einem Notaranderkonto gehört nicht zum Vermögen des Notars, sondern ist Sondergut. Im Falle einer Insolvenz des Notars fällt dieses Geld nicht in die Insolvenzmasse, sondern steht den Vertragsparteien weiterhin zur Verfügung. Der Notar führt das Konto treuhänderisch, weshalb die Mittel vor dem Zugriff anderer Gläubiger des Notars geschützt sind.



Kommentare
Nicole Bauer
September 4, 2026Hallo zusammen, ich habe gerade den Artikel gelesen und finde die Aufteilung zwischen Standardfall und Sonderfällen sehr hilfreich.
Viele unterschätzen ja, dass das Notaranderkonto nicht nur "Geld parken" ist, sondern eine echte rechtliche Absicherung gegen Gläubigerzugriff darstellt. Besonders bei Erbengemeinschaften kann ein fehlendes Anderkonto zu monatelangen Verzögerungen führen, weil sich die Erben über die Verteilung streiten, während das Geld schon beim Verkäufer liegt.
Ich würde jedem Käufer empfehlen, vor der Beurkundung mit dem Notar genau zu besprechen, ob ein berechtigtes Sicherungsinteresse vorliegt. Oft reicht die Fälligkeitsmitteilung völlig aus, aber wenn auch nur eine Bank involviert ist, die ihre Löschungserklärung verzögert, wird es riskant.
Gut fand ich auch den Hinweis auf die Kosten. 200 Euro sind im Vergleich zum Kaufpreis vernachlässigbar, wenn man dafür Seelenfrieden hat. Aber man sollte trotzdem kritisch fragen: Brauche ich das wirklich? Oder will der Notar einfach mehr Gebühren generieren?
In meinem letzten Fall war es tatsächlich unnötig, da wir eine sehr saubere Finanzierung ohne Altlasten hatten. Die Direktzahlung lief innerhalb von zwei Wochen durch. Das zeigt, dass man hier individuell entscheiden muss.
Peter Friedl
September 5, 2026Alles Quatsch. Der Notar will nur seine Gebuehren hochtreiben. Ich hab mein Haus ohne Anderkonto gekauft und nix is passiert. Die Banken regeln das ueber die Treuhandabrede doch eh. Warum soll ich extra zahlen fuer Sicherheit die ich gar nicht brauch? Typischer Fall von uebertriebenen Buerokratie in Deutschland.
Nils Seitz
September 7, 2026Stimmt so pauschal nicht Peter. Ohne Anderkonto haettest du Pech gehabt wenn der Verkaeufer pleite gegangen waere bevor die Grundschuld geloescht wurde. Dann haette dir der Glaeubiger des Verkaeufers ins Kontor gegriffen. Ist kein Quatsch sondern reale Gefahr. Aber klar fuer einfache Faelle tut es die Direktzahlung auch meist.
Angela Allmond
September 7, 2026Die Notare stecken unter einer Decke mit den Banken. Die wollen alle an dem Kuchen haben. Wenn du direkt zahlst, sehen sie kein Geld. Also erfinden sie Risiken die es gar nicht gibt. Nur wer zahlt, darf mitspielen.
Ida Finnstø
September 8, 2026Interessante Perspektive. Aus juristischer Sicht ist die Diskussion um das 'berechtigte Sicherungsinteresse' nach § 54a BeurkG jedoch höchst relevant. Es geht hier nicht um Willkür, sondern um die dogmatische Abgrenzung zwischen Treuhandauftrag und reiner Zahlungsanweisung.
Wenn mehrere dingliche Rechte gelöscht werden müssen, ist die parallele Ablösung ohne Intermediär extrem fehleranfällig. Die Risikostreuung durch den Notar als neutralen Dritten minimiert die Wahrscheinlichkeit eines Restrisikos bei der Lastenfreistellung erheblich. Man sollte die Transaktionssicherheit stets gegen die Opportunitätskosten der Zeitverzögerung abwägen.
Franziska Fotos
September 8, 2026Deutschland ist immer uebertreiben! In anderen Laendern laeuft das alles viel einfacher. Wir brauchen keine deutschen Buerokraten die uns unser Geld wegnehmen mit ihren Gebuehren. Die sollen froh sein dass wir ueberhaupt kaufen! Und dann diese Wartezeiten bis das Grundbuchamt fertig ist... typisch deutsch ineffizient!
Andreas Felder
September 10, 2026Toller Beitrag! 👍 Gerade für Erstkaufende ist das oft verwirrend. 🏠
Ich kann nur sagen: Sprecht mit eurem Notar! 😊 Ein guter Notar erklärt euch die Vor- und Nachteile ehrlich. Bei meiner letzten Immobilie haben wir das Anderkonto genutzt, weil der Verkäufer noch einen Kredit ablösen musste. Das hat mir total die Sorgen genommen. 💪
Achtet darauf, dass eure Bank rechtzeitig die Auszahlungsbestätigung schickt. Da gab's bei mir mal Stress, weil die Bank langsam war. 🐢 Aber am Ende hat alles geklappt!
Für komplexe Fälle lohnt es sich definitiv. Für simple Käufe vielleicht eher nicht. Aber lieber einmal zu viel abgesichert als zu wenig! ✨
Patrick Cher
September 12, 2026Wie naiv man doch sein kann. Die Annahme, ein Notar sei ein 'neutraler Dritter', ist eine gefährliche Illusion, die nur von denen gepflegt wird, die noch nie eine echte Immobilienfinanzierung abgewickelt haben.
Der Notar ist ein Diener des Staates und der Bürokratie, nicht eures Portemonnaies. Diese 'Sicherheit' kostet euch nicht nur Gebühren, sie verlangsamt den Prozess künstlich, damit die Institutionen ihre Existenzberechtigung beweisen können.
Ihr bezahlt für die Möglichkeit, dass jemand anderes auf euer Geld aufpasst, während ihr selbst unfähig seid, Verträge zu lesen. Die Alternativen wie Zweckbindung sind doch offensichtlich effizienter, aber nein, wir müssen ja den teuren Weg gehen.
Es ist erschütternd, wie viele Menschen blindlings vertrauen, nur weil ein Stempel drauf ist. Vertrauen ist gut, Kontrolle ist besser – und diese Kontrolle habt ihr gerade abgegeben.
Dass ihr euch über 200 Euro Gedanken macht, zeigt nur, dass ihr die eigentlichen Kosten der Transaktionsunsicherheit im modernen Kapitalismus nicht versteht.
Am Ende bleibt ihr allein mit dem Risiko, egal wo das Geld liegt. Die Illusion der Sicherheit ist das teuerste Gut, das man kaufen kann.
Und ja, ich weiß, dass ich jetzt wieder als Zyniker dastehe, aber Realisten werden eben selten geliebt.
Eure 'Traumimmobilie' wird zur Belastung, sobald ihr merkt, dass ihr für Papierkram bezahlt, statt für Substanz.
Genießt eure 'Sicherheit', solange sie hält.
Sie wird euch nicht retten, wenn der Markt kippt.
Dann seht ihr, was wahre Kosten sind.
Mitgefühl für eure Naivität ist begrenzt.
Ella DP Krossen
September 14, 2026Ich möchte hier gerne eine etwas philosophischere Betrachtung hinzufügen, die vielleicht hilft, die emotionale Komponente dieses Themas besser einzuordnen.
Wir neigen dazu, Immobilienkäufe rein rational als Finanztransaktionen zu sehen, doch tief im Inneren berühren sie unsere Urangst vor Verlust und Unsicherheit. Das Notaranderkonto ist letztlich ein rituelles Objekt, das diese Angst bändigen soll.
Ob man es nutzt oder nicht, hängt weniger von den juristischen Fakten ab, sondern davon, wie viel Vertrauen man in die Mitmenschen – Verkäufer, Banken, Ämter – setzen kann.
Für manche ist die zusätzliche Gebühr ein Preis für psychologische Ruhe, für andere ein Zeichen von Misstrauen gegenüber dem System.
Beide Positionen haben ihre Berechtigung, denn Rechtssicherheit ist auch ein Gefühl, nicht nur ein Paragraph.
Vielleicht sollten wir aufhören, die eine Methode als 'richtig' und die andere als 'falsch' zu brandmarken.
Jeder muss seinen eigenen Weg finden, um mit der Komplexität moderner Eigentumsverhältnisse umzugehen.
Wichtig ist, dass die Entscheidung bewusst getroffen wird, nicht aus Angst oder Gewohnheit.
Ein offenes Gespräch mit allen Beteiligten schafft oft mehr Klarheit als jede technische Lösung.
Lasst uns also respektvoll diskutieren, statt zu polarisieren.
Denn am Ende geht es darum, ein Zuhause zu schaffen, nicht nur ein Konto zu füllen.
Und das gelingt am besten, wenn alle Seiten sich sicher fühlen.
Das ist die eigentliche Funktion solcher Mechanismen, auch wenn sie bürokratisch wirken mögen.
Klaus - Peter Richter
September 16, 2026jo passt scho. hauptsache der notar ist kompetent. wenn der schlampig arbeitet bringt auch das anderkonto nix. hab schon fälle gesehen wo die kommunikation zwischen bank und notar katastrophal war. dann zieht sich das ewig. aber prinzipiell gute idee für komplexere sachen. für standardfälle find ichs auch overkill.
Schreibe einen Kommentar