Stellen Sie sich vor, Sie könnten für denselben Kredit zehntausende Euro weniger Zinsen zahlen, nur weil Sie ein paar Wochen früher mit dem Sparen angefangen haben. Klingt zu gut, um wahr zu sein? Ist es aber nicht. In der Welt der Immobilienfinanzierung ist die Höhe Ihres Eigenkapitals der wichtigste Hebel für Ihre monatliche Belastung. Viele Käufer unterschätzen, wie stark eine kleine Erhöhung der sogenannten Eigenkapitalquote die Konditionen der Bank verbessert.
Dabei geht es nicht darum, dass Sie plötzlich reich werden müssen. Es geht um Strategie. Wenn Sie verstehen, wie Banken Ihr Risiko bewerten, können Sie gezielt an den Stellschrauben drehen, bevor Sie überhaupt einen Termin beim Finanzberater haben. Wir schauen uns an, was diese Quote eigentlich bedeutet, wo sie herkommt und welche praktischen Wege es gibt, sie ohne großen Aufwand zu steigern - besonders relevant im aktuellen Zinsumfeld 2026.
Was steckt hinter der Eigenkapitalquote?
Einfach gesagt zeigt die Eigenkapitalquote, wie viel Prozent des Gesamtpreises Ihrer Immobilie Sie selbst bezahlen, statt sich das Geld von der Bank zu leihen. Die Formel ist simpel: (Eigenkapital × 100) geteilt durch die Gesamtkosten. Ein Beispiel macht das klarer: Kostet eine Wohnung inklusive Nebenkosten 398.000 Euro und Sie bringen 85.000 Euro mit, liegt Ihre Quote bei rund 21,4 Prozent. Das klingt erst mal wenig dramatisch, hat aber massive Auswirkungen auf Ihren Zinssatz.
Für Banken ist diese Zahl ein Sicherheitsanker. Je mehr eigenes Geld im Spiel ist, desto geringer ist das Risiko, dass Sie den Kredit nicht zurückzahlen können. Wenn der Markt kippt oder Sie arbeitslos werden, sind Sie bei einer hohen Quote weniger anfällig für negative Equity-Effekte, also dafür, dass die Schulden höher sind als der Wert der Immobilie. Diese Sicherheit lassen sich Institute teuer bezahlen - in Form niedrigerer Zinsen.
Warum lohnt sich jede zusätzliche Tausender?
Viele denken: "Ich habe schon 15 Prozent zusammen, da bringt noch mal 5 Prozent kaum etwas." Das ist ein Trugschluss. Der Zinsvorteil ist nicht linear, sondern stufenweise. Meistens springen die Konditionen deutlich besser, wenn Sie bestimmte Schwellenwerte überschreiten. Ab etwa 20 Prozent fallen Sie oft in eine günstigere Beleihungsklasse. Der größte Sprung passiert häufig zwischen 20 und 30 Prozent. Wer über 30 Prozent hinauskommt, erhält meist die besten verfügbaren Tarife.
Lassen Sie uns das konkret rechnen. Bei einem Darlehen von 300.000 Euro kann ein Zinsunterschied von nur 0,3 Prozentpunkten über die gesamte Laufzeit schnell 5.000 bis 8.000 Euro ausmachen. Und das ist konservativ gerechnet. In Zeiten volatiler Zinsen, wie wir sie aktuell erleben, kann dieser Puffer entscheidend sein. Eine Vollfinanzierung ohne jegliches Eigenkapital schlägt oft mit Aufschlägen von 0,5 bis 1,5 Prozentpunkten zu Buche. Das summiert sich über 20 oder 30 Jahre leicht zu fünfstelligen Beträgen, die einfach im Portemonnaie bleiben könnten, wenn Sie die Quote vorher optimiert hätten.
Praktische Wege zur Steigerung des Eigenkapitals
Sie fragen sich jetzt sicher: "Wie soll ich kurzfristig mehr Geld auftreiben?" Hier kommen die konkreten Hebel ins Spiel. Es geht nicht immer nur ums klassische Sparschwein.
- Mobilisierung von Wertpapieren: Haben Sie Aktien, Fonds oder Anleihen liegen? Oft werden diese Assets als Eigenkapital anerkannt, auch wenn sie nicht sofort flüssig sind. Sprechen Sie mit Ihrer Bank frühzeitig darüber, ob Depotbestände angerechnet werden können. Manchmal lohnt es sich sogar, Gewinne teilweise zu realisieren, um die Liquidität zum Kaufzeitpunkt sicherzustellen.
- Lebensversicherungen nutzen: Alte Lebens- oder Rentenversicherungen haben oft einen Rückkaufswert. Dieser kann als Eigenkapital eingebracht werden. Prüfen Sie aber genau, ob sich ein Teilverkauf oder die Verpfändung der Police rechnet, da steuerliche Aspekte hier eine Rolle spielen.
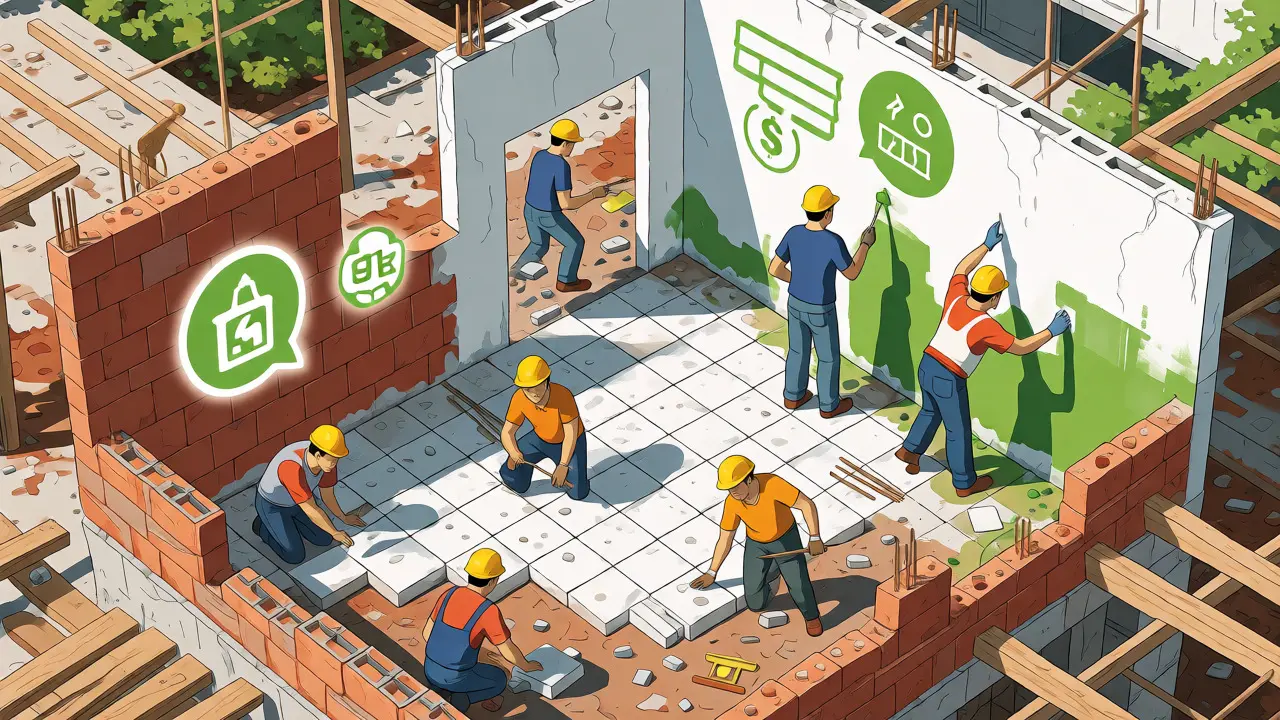
- Eigenleistungen beim Neubau: Wenn Sie bauen, können Sie handwerklich begabt sein. Malern, Fliesen legen oder Innenausbau selbst machen zählt. Viele Banken akzeptieren sogenannte "Muskelhypotheken" als Teil des Eigenkapitals. Das senkt die benötigte Kreditsumme und erhöht damit rechnerisch Ihre Quote. Wichtig: Lassen Sie sich das von der Bank vorher schriftlich bestätigen und kalkulieren Sie realistisch.
- Kaufnebenkosten deckeln: Nicht alles lässt sich verhandeln, aber vieles. Maklergebühren sind regional unterschiedlich geregelt, Notarkosten sind fix, aber Grunderwerbsteuer hängt vom Bundesland ab. Versuchen Sie, die Nebenkosten so gering wie möglich zu halten, denn sie zählen zu den Gesamtkosten. Weniger Nebenkosten bedeuten bei gleichem Sparbetrag eine höhere prozentuale Eigenkapitalquote.
Fördermittel als verstecktes Eigenkapital
In Österreich und Deutschland bieten staatliche Stellen interessante Optionen. Die KfW-Förderbank (in DE) oder vergleichbare Institute wie die OeKB (in AT) haben Programme für energieeffizientes Bauen. Wenn Sie einen KfW-Kredit nutzen, wird dieser oft zu günstigeren Konditionen vergeben als ein normales Bankdarlehen. Noch wichtiger: Zuschüsse, die Sie für energetische Sanierungen erhalten, reduzieren die tatsächliche Finanzierungslücke. Das erhöht effektiv Ihre Eigenkapitalquote, ohne dass Sie privat einen Cent mehr gespart haben.
Achten Sie auch auf regionale Förderprogramme. Manche Bundesländer oder Gemeinden geben Zuschüsse für junge Familien oder Erstkaufende. Diese Gelder sind oft zweckgebunden, mindern aber die Summe, die Sie finanzieren müssen. Rechnen Sie diese Beträge in Ihre Gesamtplanung ein, bevor Sie die finale Quote berechnen.
Der Vergleich: Welche Quote bringt welchen Vorteil?
Nicht jede Quote ist gleich wertvoll für Ihre Verhandlungsposition. Hier eine Übersicht, wie Banken typischerweise reagieren. Beachten Sie, dass dies Durchschnittswerte sind; individuelle Bonität spielt immer mit rein.
| Eigenkapitalquote | Risikoeinstufung der Bank | Typische Zinsauswirkung | Verhandlungsmacht |
|---|---|---|---|
| Unter 10 % | Hochrisiko / Vollfinanzierung | Zinsaufschlag +0,5 bis 1,5 % | Gering |
| 10 - 20 % | Mittelrisiko | Basiszins + kleiner Aufschlag | Mittel |
| 20 - 30 % | Standardrisiko | Günstige Standardkonditionen | Gut |
| Über 30 % | Niedriges Risiko | Beste verfügbare Zinsen | Sehr hoch |
Wie Sie sehen, ist der Bereich zwischen 20 und 30 Prozent der Sweet Spot für die meisten Käufer. Hier bekommen Sie ein sehr gutes Preis-Leistungs-Verhältnis, ohne dass Sie jahrelang extrem sparen müssen, um über 40 Prozent zu kommen. Jenseits von 40 Prozent steigt der Zinsvorteil nur noch marginal, während Sie gleichzeitig Liquidität binden, die Sie vielleicht für Notfälle oder Investitionen bräuchten.
Häufige Fehler bei der Planung
Ein großer Stolperstein ist die Berechnungsbasis. Viele Käufer beziehen nur den reinen Kaufpreis ein und vergessen die Nebenkosten. Doch die Bank sieht das Gesamtbild. Wenn Sie 20 Prozent vom Kaufpreis haben, aber die Nebenkosten (Notar, Grunderwerbsteuer, Makler) komplett finanzieren wollen, liegt Ihre echte Quote oft unter 15 Prozent. Das kann den Zinsvorteil zunichtemachen.
Ein weiterer Fehler ist die Unterschätzung von Puffern. Legen Sie nicht Ihr letztes Hemd aufs Feuer. Experten empfehlen, nach dem Kauf immer noch mindestens drei Nettomonatsgehälter als Reserve auf dem Konto zu haben. Wenn Sie dieses Geld komplett ins Eigenkapital stecken, wirken Sie zwar auf dem Papier solvent, sind aber im Ernstfall handlungsunfähig. Planen Sie also so, dass Sie eine solide Quote erreichen, aber nicht bankrott gehen, wenn die Waschmaschine kaputtgeht.
Muss ich meine gesamte Ersparnis als Eigenkapital einbringen?
Nein, das ist sogar oft unklug. Sie sollten eine liquide Reserve behalten, idealerweise 3 bis 6 Monatsgehälter. Die Bank will sehen, dass Sie stabil sind, nicht dass Sie alles riskieren. Zu wenig Reserve kann dazu führen, dass die Bank trotz hoher Quote skeptisch wird, weil sie Zahlungsausfälle bei unerwarteten Ausgaben fürchtet.
Zählen Geschenke der Eltern als Eigenkapital?
Ja, in der Regel schon. Allerdings muss das Geld auf Ihrem Konto sichtbar sein. Banken verlangen oft einen Nachweis über die Herkunft. Wenn Ihre Eltern Ihnen Geld schenken, sollte dies dokumentiert sein, um Probleme mit dem Finanzamt (Schenkungssteuer) zu vermeiden. Klären Sie das vorab, da je nach Verwandtschaftsgrad und Betrag Freibeträge gelten.
Lohnt sich eine Sondertilgung, um die Quote nachträglich zu verbessern?
Eine Sondertilgung reduziert die Restschuld, ändert aber nichts an der ursprünglichen Zinsbindung, die bereits läuft. Sie sparen dadurch Zinsen für die Zukunft, aber Sie erhalten keine rückwirkenden Rabatte auf den laufenden Vertrag. Es lohnt sich jedoch, wenn Sie später refinanzieren möchten, da dann eine niedrigere Restschuld zu einer besseren neuen Quote führt.
Werden Eigenleistungen überall anerkannt?
Nicht bei allen Banken und nicht bei jedem Objekt. Bei Bestandsimmobilien sind Eigenleistungen schwierig anzuerkennen. Beim Neubau ist es üblicher. Die Bank verlangt oft, dass die Leistungen fachgerecht ausgeführt werden und manchmal sogar einen Nachweis durch einen Gutachter. Fragen Sie Ihren Finanzierungspartner explizit nach seiner Policy für Muskelhypotheken.
Was passiert, wenn ich unter 20 Prozent bleibe?
Sie bekommen den Kredit meistens trotzdem, aber zu schlechteren Konditionen. Oft verlangen Banken dann eine Restschuldversicherung oder schließen bestimmte Tilgungsvarianten aus. Der Zinsaufschlag ist der Preis für die höhere Flexibilität, weniger Startkapital zu benötigen. Ob sich das lohnt, hängt davon ab, ob Sie das gebundene Kapital anderswo höher verzinsen könnten.


Schreibe einen Kommentar